Domain rauchschutztüren.de kaufen?
Wir ziehen mit dem Projekt
rauchschutztüren.de um.
Sind Sie am Kauf der Domain
rauchschutztüren.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rauchschutztüren.de kaufen?
Sind Schenkungen steuerpflichtig?
Sind Schenkungen steuerpflichtig? Ja, Schenkungen können unter bestimmten Umständen steuerpflichtig sein. In Deutschland unterliegen Schenkungen grundsätzlich der Schenkungssteuer, wenn sie einen bestimmten Freibetrag überschreiten. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Wenn der Freibetrag überschritten wird, muss der Beschenkte Schenkungssteuer zahlen. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die bestimmte Schenkungen von der Steuerpflicht befreien können. Es ist daher ratsam, sich vor einer Schenkung über die steuerlichen Konsequenzen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
Sind Schenkungen Ausgleichspflichtig?
Sind Schenkungen Ausgleichspflichtig? Schenkungen können unter bestimmten Umständen ausgleichspflichtig sein, zum Beispiel wenn sie als Vorauszahlung auf das Erbe gedacht sind und dadurch die gesetzlichen Erbteile beeinträchtigt werden. Auch wenn eine Schenkung grob unangemessen ist oder der Schenker pflichtteilsberechtigte Angehörige übergangen hat, kann eine Ausgleichspflicht bestehen. Es ist wichtig, dass Schenkungen rechtzeitig und klar dokumentiert werden, um Streitigkeiten unter den Erben vorzubeugen. Im Zweifelsfall sollte man sich rechtzeitig rechtlichen Rat einholen, um mögliche Ausgleichsansprüche zu klären. **
Ähnliche Suchbegriffe für Schenkungen
Top-Angebote
Produkte zum Begriff Schenkungen:
-
Motorschlosssteuerung passend zu Sicherheitsschlösser für Fluchttürenexterne Motorschloss-Steuerung für EL 420 / EL 520 / MP 420 / MP 520 Platine vormontiert im Kunststoffgehause IP 40 Verwendung für: Elektro-Sicherheitsschlösser EL420/EL 520, Elektro-Mehrfachverriegelungsschlösser MP420/MP520 Type: EA 420 Abmessung(mm): Gehäuse 192 x 110 x 45 Marke: Assa Abloy Inhaltsangabe (ST): 1953,57 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Teckentrup Sicherheitstüren DW 62-2 RC2Teckentrup Sicherheitstüre DW62-2 RC2 TECHNISCHE DETAILS Produkt Sicherheitstür dw 62-1/2 „Teckentrup“ geprüft nach DIN EN 1627 RC 2 - RC 4 Einbau in RC 2 - RC 4: Mauerwerk mind. 115 mm RC 2 - RC 4: Beton, mind. 100 mmRC 2 - RC 3: Porenbeton mind. 170 mmRC 2 - RC 3: Leichtbauständerwand (Montagewand): Die Ausführung der bauseitigen Montagewand muss den Brandschutz- und Sicherheitsanforderungen des Herstellers entsprechen. Größenbereich 2-flg. (Bau-Richtmaße)Breite: 1375 - 3000 mmHöhe: 1750 - 3000 mm Türblatt Doppelwandig, 3-seitig gefälzt, DünnfalzTürblattdicke: 62 mmBlechdicke: 1,0 / 1,5 mm Oberfläche Türblatt und Zarge verzinkt und pulverbeschichtet grundiert, Grauweiß ähnlich RAL 9002 Zarge Eckzarge, 1,5 mm dick mit 3-seitiger Dichtung und unterem BodenwinkelBefestigung der Zarge durch Sichtmauerwerksmontage Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.3093,48 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Teckentrup Sicherheitstüren DW 62-1 RC2Stahl-Sicherheitstür dw 62-1 „Teckentrup“ RC 2 Geprüft nach DIN EN 1627 RC 2 Wärmedurchgangskoeffizient nach EN ISO 12567-1 (Türen ohne Verglasung) U D = 1,3 W/(m2•K) bei DünnfalzU D = 1,1 W/(m2•K) bei Dickfalz Türblatt: • Blattdicke: 62 mm • Blechdicke: 1,0/1,5 mm Mehrpreis 1,5 mm beachten • 3-seitig gefälzt Zarge: • Eckzarge 1,5 mm dick mit 3-seitiger Dichtung und unterem Bodenwinkel • Befestigung der Zarge durch Sichtmauerwerksmontage Oberfläche:• Türblatt und Zarge verzinkt und grundiert• Grauweiß, ähnlich RAL 9002 Bänder und Schließmittel: • 2 Konstruktionsbänder mit Kugellager • Bandbolzen gesichert Beschlag:• Einsteckschloss mit Wechsel, PZ-gelocht (bis BRM-Höhe 2750 mm nur mit Hauptschloss, > 2750 mm mit oberer Verriegelung) • FS-Alu-Sicherheits-Wechselbeschlag Klasse ES 1 DIN 18257• Sicherheitsprofilzylinder P2 mit Aufbohr- und Ausziehschutz BZ nach DIN 18252• 3 Schlüssel und Sicherungsschein Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.757,79 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter

-
Sind Schenkungen Zugewinn?
Schenkungen können grundsätzlich zum Zugewinn zählen, wenn sie während der Ehezeit erfolgen und nicht aus dem sogenannten Endvermögen stammen. Der Zugewinn ist ein Konzept des deutschen Familienrechts, das die während der Ehezeit erworbenen Vermögenszuwächse regelt. Schenkungen, die außerhalb der Ehezeit oder aus dem Endvermögen getätigt werden, sind in der Regel nicht relevant für den Zugewinnausgleich. Es ist jedoch wichtig, dass Schenkungen im Rahmen einer Scheidung oder bei der Berechnung des Zugewinnausgleichs offen gelegt werden, um eine gerechte Verteilung des Vermögens sicherzustellen. Letztendlich hängt die Frage, ob Schenkungen zum Zugewinn zählen, von den individuellen Umständen des Falls und den geltenden gesetzlichen Bestimmungen ab. **
-
Wie werden Schenkungen steuerlich behandelt? Ab welcher Höhe müssen Schenkungen versteuert werden?
Schenkungen sind steuerfrei bis zu einem bestimmten Freibetrag, der je nach Verwandtschaftsverhältnis variiert. Übersteigt die Schenkung diesen Freibetrag, muss der Beschenkte Schenkungssteuer zahlen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis. **
-
Können Erben Schenkungen zurückfordern?
Können Erben Schenkungen zurückfordern? Ja, grundsätzlich können Erben Schenkungen zurückfordern, wenn sie nachweisen können, dass die Schenkung zu Lebzeiten des Erblassers unangemessen war oder die gesetzlichen Pflichtteilsansprüche verletzt wurden. Dies kann beispielsweise der Fall sein, wenn die Schenkung dazu führte, dass der Pflichtteil der gesetzlichen Erben geschmälert wurde. Es ist wichtig, dass die Erben innerhalb einer bestimmten Frist nach Kenntnis der Schenkung handeln, um ihre Ansprüche geltend zu machen. Es empfiehlt sich daher, im Zweifelsfall rechtlichen Rat einzuholen, um die Erfolgsaussichten einer Rückforderung zu prüfen. **
-
Wann sind Schenkungen meldepflichtig?
Schenkungen sind in Deutschland meldepflichtig, wenn sie bestimmte Freibeträge überschreiten. Diese Freibeträge variieren je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Beispielsweise liegt der Freibetrag für Schenkungen zwischen Eltern und Kindern bei 400.000 Euro. Schenkungen müssen dem Finanzamt innerhalb von drei Monaten gemeldet werden. Wenn der Freibetrag überschritten wird, fällt Schenkungssteuer an. **

Welche Schenkungen sind Ausgleichspflichtig?
Welche Schenkungen sind Ausgleichspflichtig? Schenkungen zwischen Ehegatten oder eingetragenen Lebenspartnern sind grundsätzlich ausgleichspflichtig, wenn sie in einem Ehevertrag oder Partnerschaftsvertrag vereinbart wurden. Auch Schenkungen an Dritte können ausgleichspflichtig sein, wenn sie dazu dienen, den Pflichtteilsanspruch eines gesetzlichen Erben zu umgehen. Es ist wichtig zu beachten, dass Schenkungen, die innerhalb von 10 Jahren vor dem Tod des Schenkers erfolgen, unter Umständen dem Pflichtteil unterliegen. In solchen Fällen können die Erben einen Ausgleichsanspruch geltend machen. **
Sind Schenkungen zu versteuern?
Schenkungen können unter bestimmten Umständen steuerpflichtig sein, abhängig von der Höhe des Wertes der Schenkung und dem Verhältnis zwischen Schenkendem und Beschenktem. In Deutschland gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Wenn diese Freibeträge überschritten werden, müssen Schenkungen beim Finanzamt angezeigt und gegebenenfalls versteuert werden. Es ist wichtig, sich über die aktuellen steuerlichen Regelungen zu informieren und gegebenenfalls professionellen Rat einzuholen, um steuerliche Konsequenzen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Schenkungen:
-
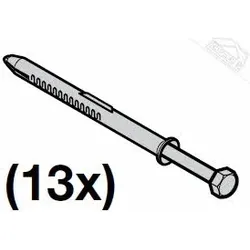
Hörmann Dübelpaket für Feuerschutztüren Brandschutztüren und Rauchschutztüren bauaufsichtlich zugelassenes BefestigungsmaterialDübelpaket für Feuerschutztüren Brandschutztüren und Rauchschutztüren bauaufsichtlich zugelassenes BefestigungsmaterialFür die einfache Montage in Mauerwerk und Beton Original HÖRMANNFür die Montage von Feuerschutztüren und Rauchschutztüren dürfen nur bauaufsichtlich zugelassene Dübel und Schrauben verwendet werden. 13 x Schrauben, 13 x Dübel63,47 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Motorschlosssteuerung passend zu Sicherheitsschlösser für Fluchttürenexterne Motorschloss-Steuerung für EL 420 / EL 520 / MP 420 / MP 520 Platine vormontiert im Kunststoffgehause IP 40 Verwendung für: Elektro-Sicherheitsschlösser EL420/EL 520, Elektro-Mehrfachverriegelungsschlösser MP420/MP520 Type: EA 420 Abmessung(mm): Gehäuse 192 x 110 x 45 Marke: Assa Abloy Inhaltsangabe (ST): 1953,57 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Sind Schenkungen steuerpflichtig?
Sind Schenkungen steuerpflichtig? Ja, Schenkungen können unter bestimmten Umständen steuerpflichtig sein. In Deutschland unterliegen Schenkungen grundsätzlich der Schenkungssteuer, wenn sie einen bestimmten Freibetrag überschreiten. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Wenn der Freibetrag überschritten wird, muss der Beschenkte Schenkungssteuer zahlen. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die bestimmte Schenkungen von der Steuerpflicht befreien können. Es ist daher ratsam, sich vor einer Schenkung über die steuerlichen Konsequenzen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Sind Schenkungen Ausgleichspflichtig?
Sind Schenkungen Ausgleichspflichtig? Schenkungen können unter bestimmten Umständen ausgleichspflichtig sein, zum Beispiel wenn sie als Vorauszahlung auf das Erbe gedacht sind und dadurch die gesetzlichen Erbteile beeinträchtigt werden. Auch wenn eine Schenkung grob unangemessen ist oder der Schenker pflichtteilsberechtigte Angehörige übergangen hat, kann eine Ausgleichspflicht bestehen. Es ist wichtig, dass Schenkungen rechtzeitig und klar dokumentiert werden, um Streitigkeiten unter den Erben vorzubeugen. Im Zweifelsfall sollte man sich rechtzeitig rechtlichen Rat einholen, um mögliche Ausgleichsansprüche zu klären. **
-
Sind Schenkungen Zugewinn?
Schenkungen können grundsätzlich zum Zugewinn zählen, wenn sie während der Ehezeit erfolgen und nicht aus dem sogenannten Endvermögen stammen. Der Zugewinn ist ein Konzept des deutschen Familienrechts, das die während der Ehezeit erworbenen Vermögenszuwächse regelt. Schenkungen, die außerhalb der Ehezeit oder aus dem Endvermögen getätigt werden, sind in der Regel nicht relevant für den Zugewinnausgleich. Es ist jedoch wichtig, dass Schenkungen im Rahmen einer Scheidung oder bei der Berechnung des Zugewinnausgleichs offen gelegt werden, um eine gerechte Verteilung des Vermögens sicherzustellen. Letztendlich hängt die Frage, ob Schenkungen zum Zugewinn zählen, von den individuellen Umständen des Falls und den geltenden gesetzlichen Bestimmungen ab. **
-
Wie werden Schenkungen steuerlich behandelt? Ab welcher Höhe müssen Schenkungen versteuert werden?
Schenkungen sind steuerfrei bis zu einem bestimmten Freibetrag, der je nach Verwandtschaftsverhältnis variiert. Übersteigt die Schenkung diesen Freibetrag, muss der Beschenkte Schenkungssteuer zahlen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis. **
Ähnliche Suchbegriffe für Schenkungen
-
Teckentrup Sicherheitstüren DW 62-2 RC2Teckentrup Sicherheitstüre DW62-2 RC2 TECHNISCHE DETAILS Produkt Sicherheitstür dw 62-1/2 „Teckentrup“ geprüft nach DIN EN 1627 RC 2 - RC 4 Einbau in RC 2 - RC 4: Mauerwerk mind. 115 mm RC 2 - RC 4: Beton, mind. 100 mmRC 2 - RC 3: Porenbeton mind. 170 mmRC 2 - RC 3: Leichtbauständerwand (Montagewand): Die Ausführung der bauseitigen Montagewand muss den Brandschutz- und Sicherheitsanforderungen des Herstellers entsprechen. Größenbereich 2-flg. (Bau-Richtmaße)Breite: 1375 - 3000 mmHöhe: 1750 - 3000 mm Türblatt Doppelwandig, 3-seitig gefälzt, DünnfalzTürblattdicke: 62 mmBlechdicke: 1,0 / 1,5 mm Oberfläche Türblatt und Zarge verzinkt und pulverbeschichtet grundiert, Grauweiß ähnlich RAL 9002 Zarge Eckzarge, 1,5 mm dick mit 3-seitiger Dichtung und unterem BodenwinkelBefestigung der Zarge durch Sichtmauerwerksmontage Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.3093,48 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Teckentrup Sicherheitstüren DW 62-1 RC2Stahl-Sicherheitstür dw 62-1 „Teckentrup“ RC 2 Geprüft nach DIN EN 1627 RC 2 Wärmedurchgangskoeffizient nach EN ISO 12567-1 (Türen ohne Verglasung) U D = 1,3 W/(m2•K) bei DünnfalzU D = 1,1 W/(m2•K) bei Dickfalz Türblatt: • Blattdicke: 62 mm • Blechdicke: 1,0/1,5 mm Mehrpreis 1,5 mm beachten • 3-seitig gefälzt Zarge: • Eckzarge 1,5 mm dick mit 3-seitiger Dichtung und unterem Bodenwinkel • Befestigung der Zarge durch Sichtmauerwerksmontage Oberfläche:• Türblatt und Zarge verzinkt und grundiert• Grauweiß, ähnlich RAL 9002 Bänder und Schließmittel: • 2 Konstruktionsbänder mit Kugellager • Bandbolzen gesichert Beschlag:• Einsteckschloss mit Wechsel, PZ-gelocht (bis BRM-Höhe 2750 mm nur mit Hauptschloss, > 2750 mm mit oberer Verriegelung) • FS-Alu-Sicherheits-Wechselbeschlag Klasse ES 1 DIN 18257• Sicherheitsprofilzylinder P2 mit Aufbohr- und Ausziehschutz BZ nach DIN 18252• 3 Schlüssel und Sicherungsschein Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.757,79 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Teckentrup Sicherheitstüren DW 62-2 RC4Teckentrup Sicherheitstüre DW62-2 RC4 TECHNISCHE DETAILS Produkt Sicherheitstür dw 62-1/2 „Teckentrup“ geprüft nach DIN EN 1627 RC 2 - RC 4 Einbau in RC 4: Mauerwerk mind. 240 mm RC 4: Beton, mind. 140 mm Größenbereich 2-flg. (Bau-Richtmaße)Breite: 1375 - 3000 mmHöhe: 1750 - 3000 mm Türblatt Doppelwandig, 3-seitig gefälzt, DünnfalzTürblattdicke: 62 mmBlechdicke: 1,0 / 1,5 mm Oberfläche Türblatt und Zarge verzinkt und pulverbeschichtet grundiert, Grauweiß ähnlich RAL 9002 Zarge Eckzarge, 1,5 mm dick mit 3-seitiger Dichtung und unterem BodenwinkelBefestigung der Zarge durch Sichtmauerwerksmontage Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.8351,57 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Teckentrup Sicherheitstüren DW 62-2 RC3Teckentrup Sicherheitstüre DW62-2 RC3 TECHNISCHE DETAILS Produkt Sicherheitstür dw 62-1/2 „Teckentrup“ geprüft nach DIN EN 1627 RC 2 - RC 4 Einbau in RC 2 - RC 4: Mauerwerk mind. 115 mm RC 2 - RC 4: Beton, mind. 100 mmRC 2 - RC 3: Porenbeton mind. 170 mmRC 2 - RC 3: Leichtbauständerwand (Montagewand): Die Ausführung der bauseitigen Montagewand muss den Brandschutz- und Sicherheitsanforderungen des Herstellers entsprechen. Größenbereich 2-flg. (Bau-Richtmaße)Breite: 1375 - 3000 mmHöhe: 1750 - 3000 mm Türblatt Doppelwandig, 3-seitig gefälzt, DünnfalzTürblattdicke: 62 mmBlechdicke: 1,0 / 1,5 mm Oberfläche Türblatt und Zarge verzinkt und pulverbeschichtet grundiert, Grauweiß ähnlich RAL 9002 Zarge Eckzarge, 1,5 mm dick mit 3-seitiger Dichtung und unterem BodenwinkelBefestigung der Zarge durch Sichtmauerwerksmontage Bitte beachten Sie: Diese Türen sind Einzelanfertigungen und somit vom Widerrufsrecht ausgeschlossen.4463,10 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Können Erben Schenkungen zurückfordern?
Können Erben Schenkungen zurückfordern? Ja, grundsätzlich können Erben Schenkungen zurückfordern, wenn sie nachweisen können, dass die Schenkung zu Lebzeiten des Erblassers unangemessen war oder die gesetzlichen Pflichtteilsansprüche verletzt wurden. Dies kann beispielsweise der Fall sein, wenn die Schenkung dazu führte, dass der Pflichtteil der gesetzlichen Erben geschmälert wurde. Es ist wichtig, dass die Erben innerhalb einer bestimmten Frist nach Kenntnis der Schenkung handeln, um ihre Ansprüche geltend zu machen. Es empfiehlt sich daher, im Zweifelsfall rechtlichen Rat einzuholen, um die Erfolgsaussichten einer Rückforderung zu prüfen. **
-
Wann sind Schenkungen meldepflichtig?
Schenkungen sind in Deutschland meldepflichtig, wenn sie bestimmte Freibeträge überschreiten. Diese Freibeträge variieren je nach Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Beispielsweise liegt der Freibetrag für Schenkungen zwischen Eltern und Kindern bei 400.000 Euro. Schenkungen müssen dem Finanzamt innerhalb von drei Monaten gemeldet werden. Wenn der Freibetrag überschritten wird, fällt Schenkungssteuer an. **
-
Welche Schenkungen sind Ausgleichspflichtig?
Welche Schenkungen sind Ausgleichspflichtig? Schenkungen zwischen Ehegatten oder eingetragenen Lebenspartnern sind grundsätzlich ausgleichspflichtig, wenn sie in einem Ehevertrag oder Partnerschaftsvertrag vereinbart wurden. Auch Schenkungen an Dritte können ausgleichspflichtig sein, wenn sie dazu dienen, den Pflichtteilsanspruch eines gesetzlichen Erben zu umgehen. Es ist wichtig zu beachten, dass Schenkungen, die innerhalb von 10 Jahren vor dem Tod des Schenkers erfolgen, unter Umständen dem Pflichtteil unterliegen. In solchen Fällen können die Erben einen Ausgleichsanspruch geltend machen. **
-
Sind Schenkungen zu versteuern?
Schenkungen können unter bestimmten Umständen steuerpflichtig sein, abhängig von der Höhe des Wertes der Schenkung und dem Verhältnis zwischen Schenkendem und Beschenktem. In Deutschland gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Wenn diese Freibeträge überschritten werden, müssen Schenkungen beim Finanzamt angezeigt und gegebenenfalls versteuert werden. Es ist wichtig, sich über die aktuellen steuerlichen Regelungen zu informieren und gegebenenfalls professionellen Rat einzuholen, um steuerliche Konsequenzen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.